
“里程碑达成率仅约22%——条款重心正移向首付与reversion。”10月13日下午,雅法资本主办的10月陆家嘴BD沙龙上,环球律师事务所上海分所合伙人黄旭春给出的这组数据,让在场不少BD负责人陷入沉思。当天,黄旭春律师与法国H.A.C. Pharma战略与业务发展负责人François Huguet先后登台,分别从交易结构与欧洲市场准入两个维度,拆解中国创新药出海的现实路径;雅法资本还现场演示了自研AI决策工具BD Go,多家 biotech 带来路演,数十位买方、卖方及投资机构代表到场交流。
雅法资本成立于2013年,专注于生物医药项目的跨境及国内授权交易,累计完成交易50余笔,覆盖美国、欧洲、日本等全球主要医药创新区域。主持人现场预告:11月德国科隆Bio Europe期间雅法将举办招待酒会,2027年1月JPM大会期间还将在旧金山举办药通中国大会。
活动内容
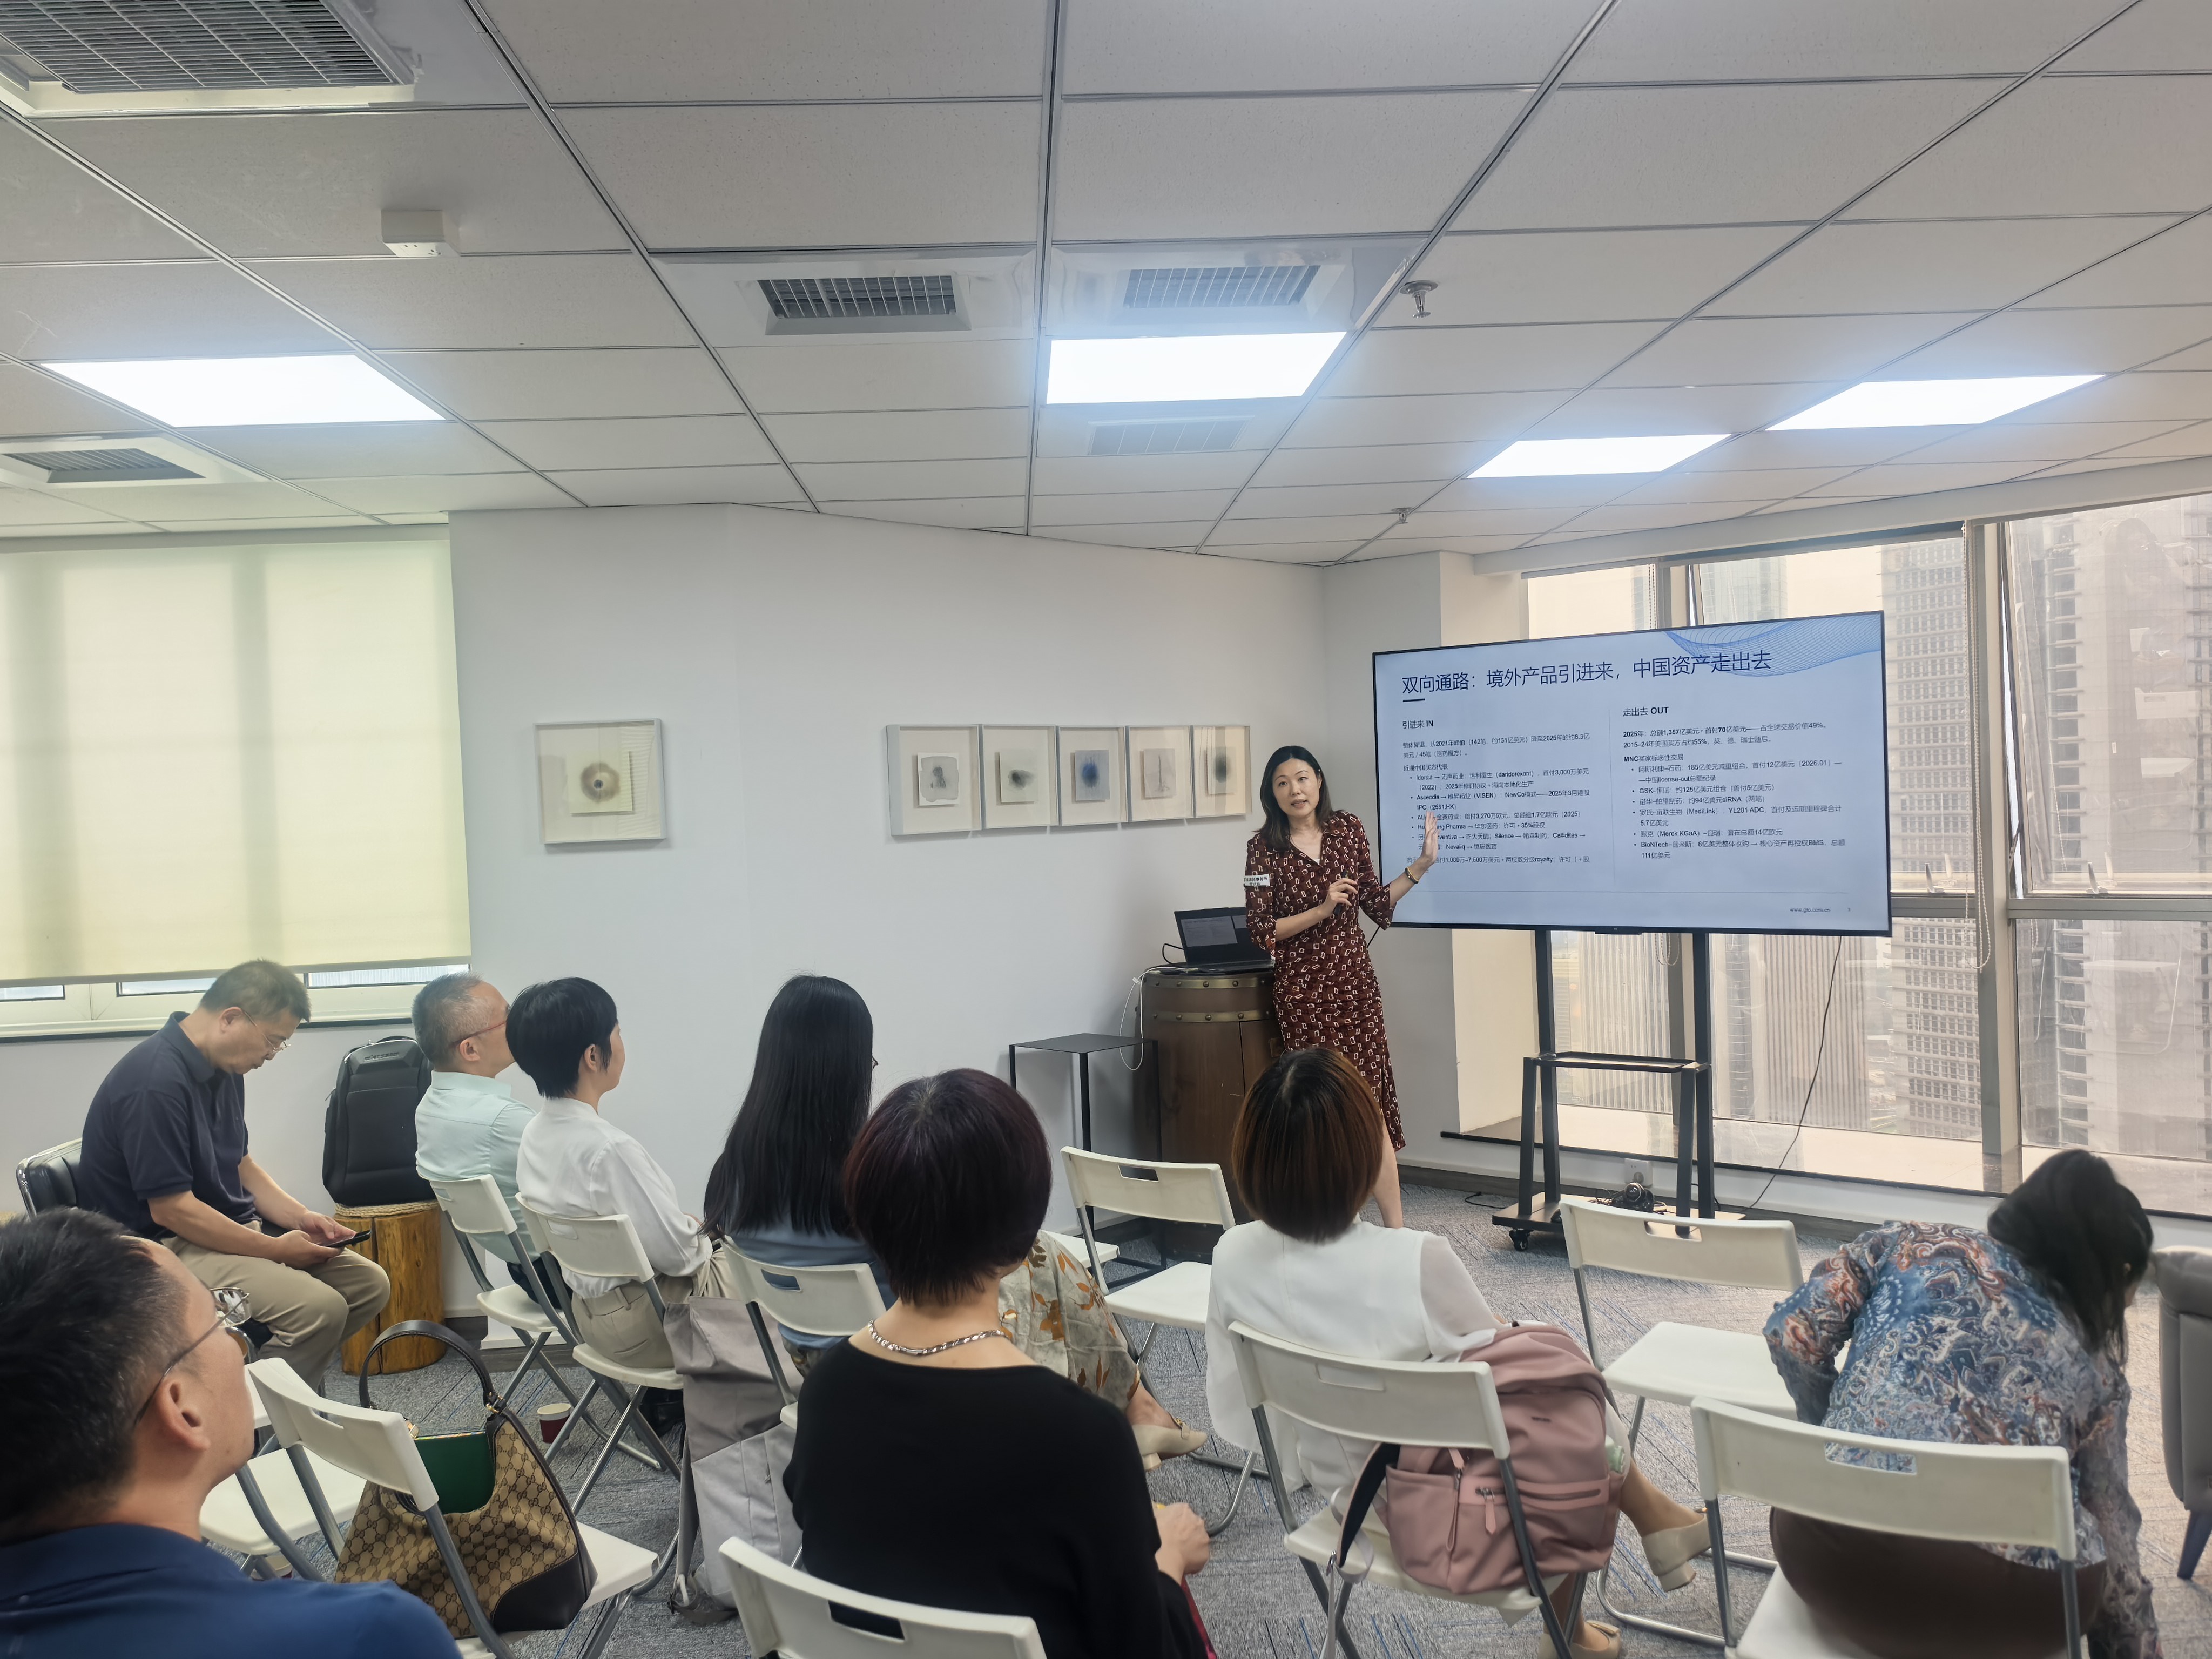
环球律师事务所上海分所合伙人黄旭春在沙龙现场分享出海交易法律洞察
License-out浪潮下:交易结构正在变阵
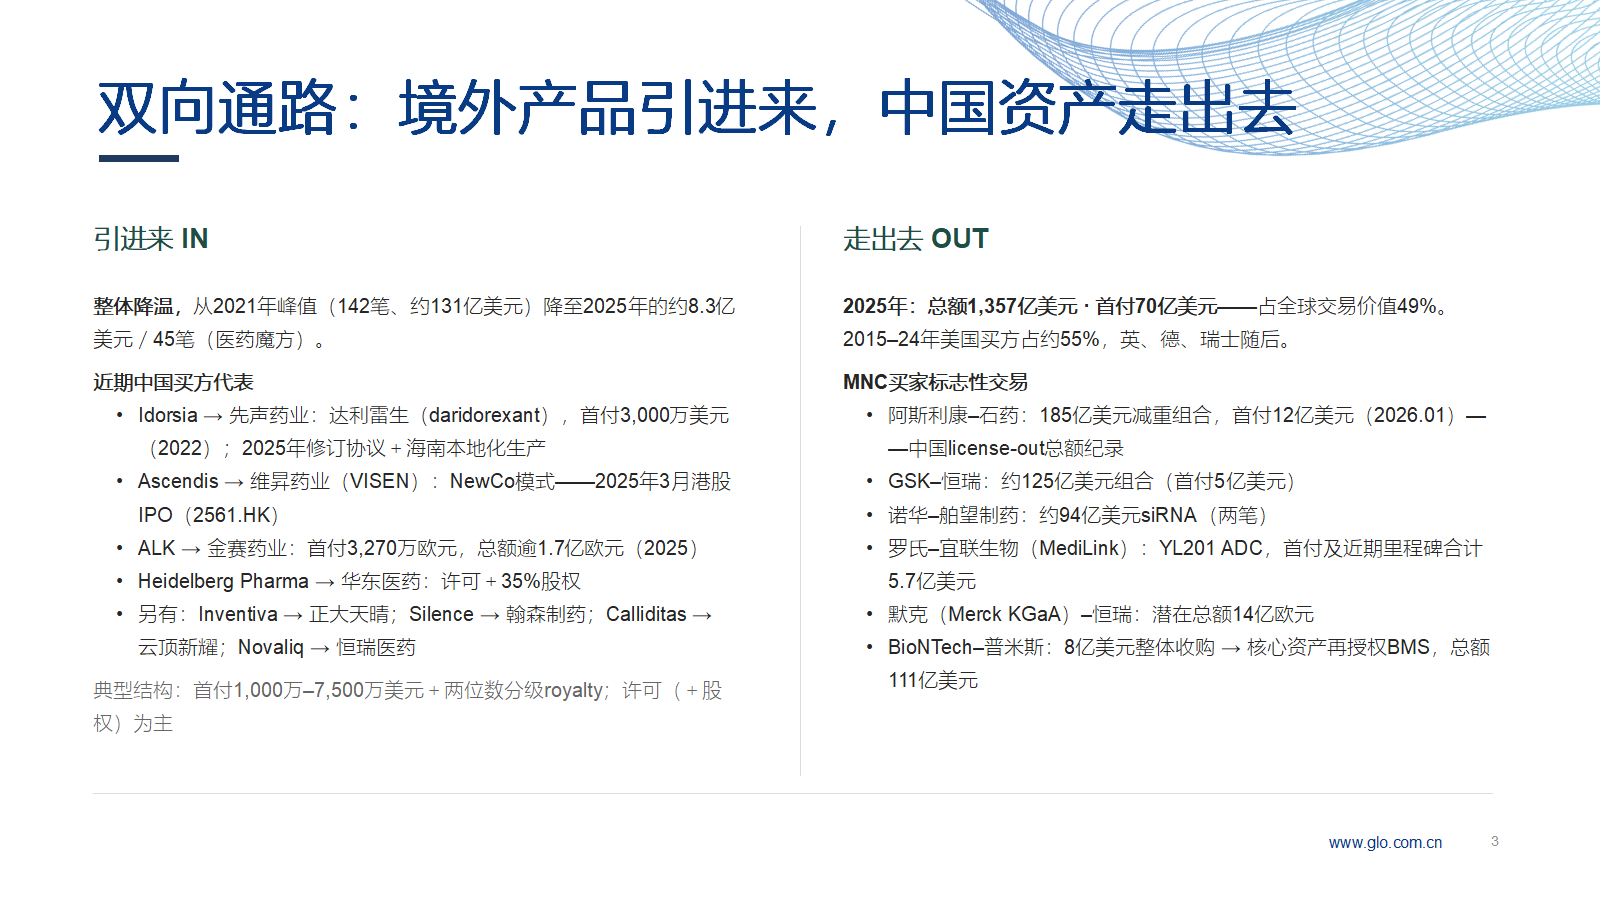
黄旭春以《China for Global:新趋势,新路径》为题开场。2025年,中国药企对外授权交易全年达157笔,License-out交易总金额1,357亿美元、首付款70亿美元,占全球交易价值49%——License-in自2021年峰值(142笔、约131亿美元)回落后,2025年引进来交易已降至约45笔、约8.3亿美元。她观察到,中国企业的出海思路正在转变:从购买早期产品,转向购买平台能力与海外渠道,且License-in交易中开始搭配股权合作。她把这轮变化的核心概括为估值定价体系的切换——现金流测算从“中国市场×医保价格”的旧逻辑,转向“美元×全球峰值销售”的新逻辑,rNPV分子因此放大5-10倍;溢价只授予“我更好”的FIC/BIC头对头数据,买方也从“买分子”转向“买造分子的机器”,估值方法进一步演进为“rNPV+可比交易+期权定价”的复合框架。
估值与权益拆分是这一轮交易的核心议题。常规操作是保留中国区权益、授权X-China权益;若分批出售东南亚或中东市场,建议保留Buy-back Option(回购权),以便未来联合买家共同向MNC出售时实现价值最大化。FIC(First in Class)对赌机制在POC确立后估值翻倍,BIC(Best in Class)则基于成熟的头对头数据获得更好溢价;MNC越来越倾向于打包购买多个管线甚至整个领域,看重的是平台的持续产出能力而非单一管线。平台型及AI企业则更倾向非独家合作加期权模式——合作方获得Option Right,试用成功后再行购买,既保护平台企业的独立性,也降低双向绑定的风险。
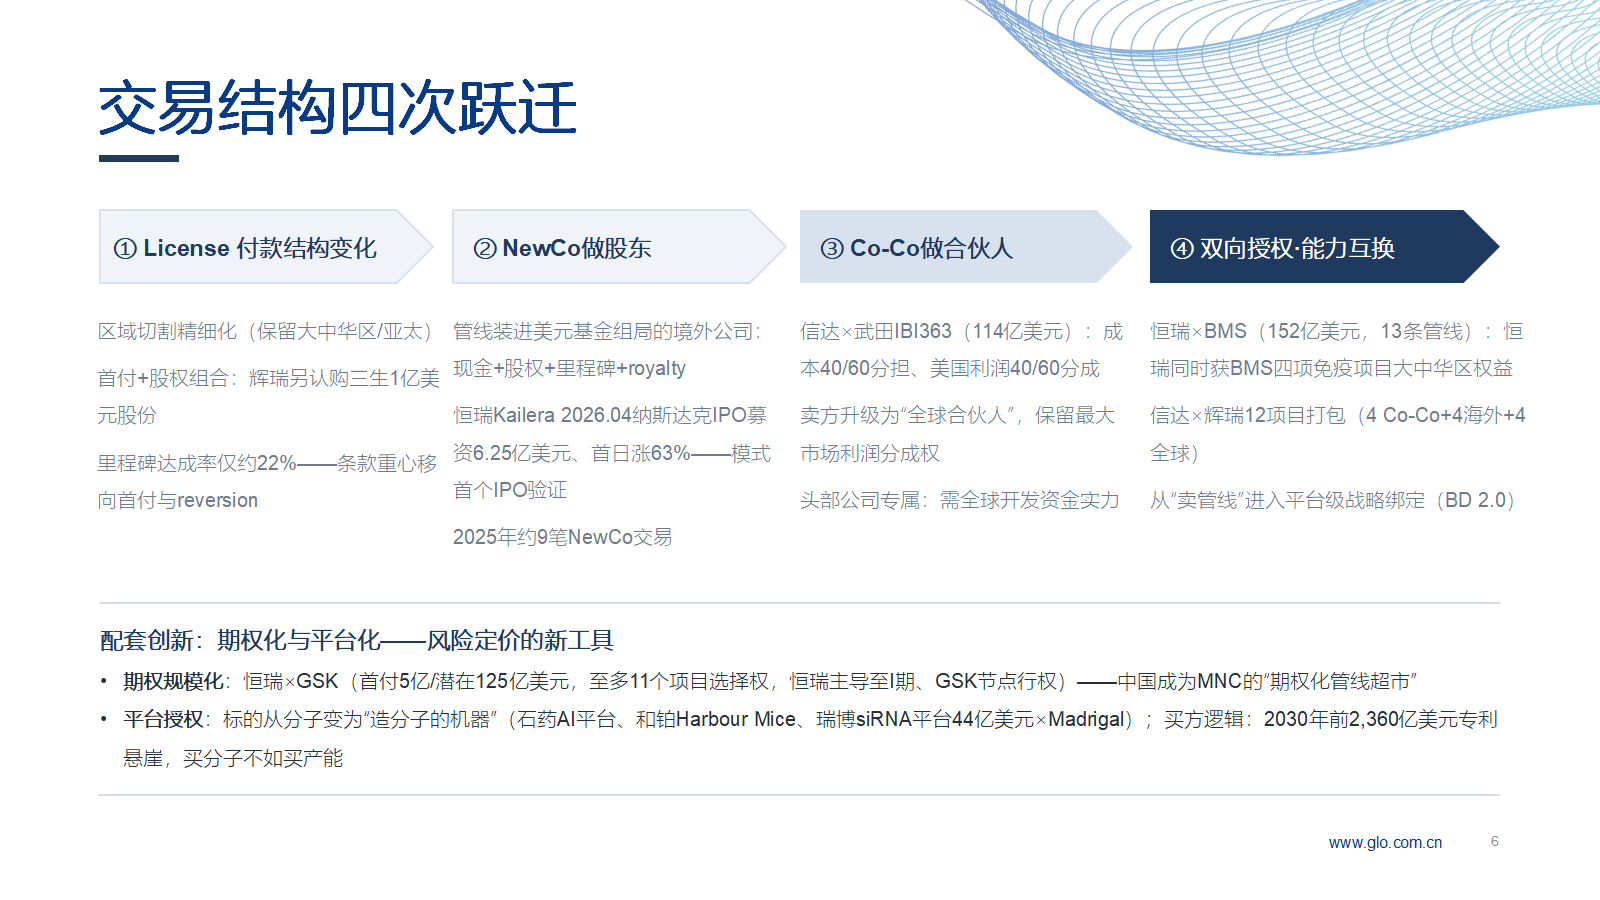
在交易结构层面,黄旭春把近年变化概括为四次跃迁:一是License的付款结构变化,区域切割更精细(保留大中华区/亚太),并出现首付+股权组合(如辉瑞另认购三生制药1亿美元股份);二是NewCo做股东,把管线装进美元基金组局的境外公司,以现金+股权+里程碑+royalty兑现,2025年约9笔,恒瑞Kailera于2026年4月登陆纳斯达克、募资6.25亿美元、首日涨63%,成为该模式首个IPO验证;三是Co-Co做合伙人,如信达×武田IBI363(总额114亿美元)按成本40/60分担、美国利润40/60分成,卖方升级为保留最大市场利润分成权的“全球合伙人”;四是双向授权、能力互换,如恒瑞×BMS(152亿美元、13条管线)在授权同时换回BMS四项免疫项目的大中华区权益。在上述模式基础上,她在“模式总览”中进一步给出Hub-Spoke结构——由hub统一持有IP、管理资金,每个资产单独装入spoke、可独立融资、授权或出售,并提醒关注关联交易、风险隔离击穿与控制权稀释。配套工具上,她提到期权化与平台化:恒瑞×GSK以首付5亿美元、潜在总额125亿美元、至多11个项目选择权,恒瑞主导至I期、GSK在节点行权;平台授权则把标的从分子变为“造分子的机器”(如石药AI平台、和铂Harbour Mice、瑞博siRNA平台44亿美元×Madrigal),其背后的买方逻辑被概括为一句话:2030年前行业面临2,360亿美元专利悬崖,“买分子不如买产能”。
AI把新的变量带进了尽调与交易结构。黄旭春列举了尽调科目的新增项——in silico可重复性检验、训练数据权属与开源许可污染、AI生成分子的发明人身份、数据溯源与供应链step-in权利,这些在三年前的term sheet里都不存在;据其现场提示,尽调中约80%的早期AI公司训练数据来源存在灰色地带,直接影响未来IPO与商业化。交易结构上,传统药企按里程碑付费赌成果,AI企业则按服务使用付费、具有保底性质,两者可以结合;估值层面则出现“估值双轨制”预判——有临床验证者上浮、仅计算验证者折价,因为第一代AI药物临床0胜3负、尚无纯AI发现药物获批,2027年首批III期数据出炉前,条款仍将维持“低首付、重里程碑、强退出”。她特别警示两处政策风险:一是数据保护制度正式建立——创新药及境外已上市、境内未上市的原研药自境内首次获批起享6年数据保护,改良型新药4年、首仿药3年;2026年5月施行的新版《药品管理法实施条例》首次设立罕见病用药市场独占,最长可享7年,建议将Royalty Term与Exclusivity Term挂钩并设置加速里程碑;二是失信招采信用评价以产品为载体,原MAH、经销配送企业、医疗机构等参与方的失信行为均归集至该产品,整改责任由现任MAH承担、失信记录不随交易交割而消灭,情节特别严重时现任MAH名下全部产品都可能受限;据其现场提示,医保端追溯历史违规可能要求降价30%-50%,失信通知仅有20天应对期,建议在JSC中保留独立决策权以快速响应。海外侧,MFN(最惠国待遇)条款导致区域价格联动,欧洲参考篮子国家的上市量已下降35%,需在决策机制中预留Step-in Rights,防止海外低价冲击中国权益。面对仅约22%的里程碑兑现率,她给出了财务端的五种对冲工具:里程碑程序化(锚定“FDA受理”等程序事件,而非“达到终点”的科学判断)、近期付款前置(如晶泰DoveTree首付5,100万美元+近期付款4,900万美元,不挂钩临床结果)、拟制达成(受让方不再推进即视为达成或触发权利回转,防“锁抽屉”)、勤勉义务量化(最低年度研发投入+节点时间表,连续12个月无推进即回转)、以及为销售分成配“地板”的最低年度付款。
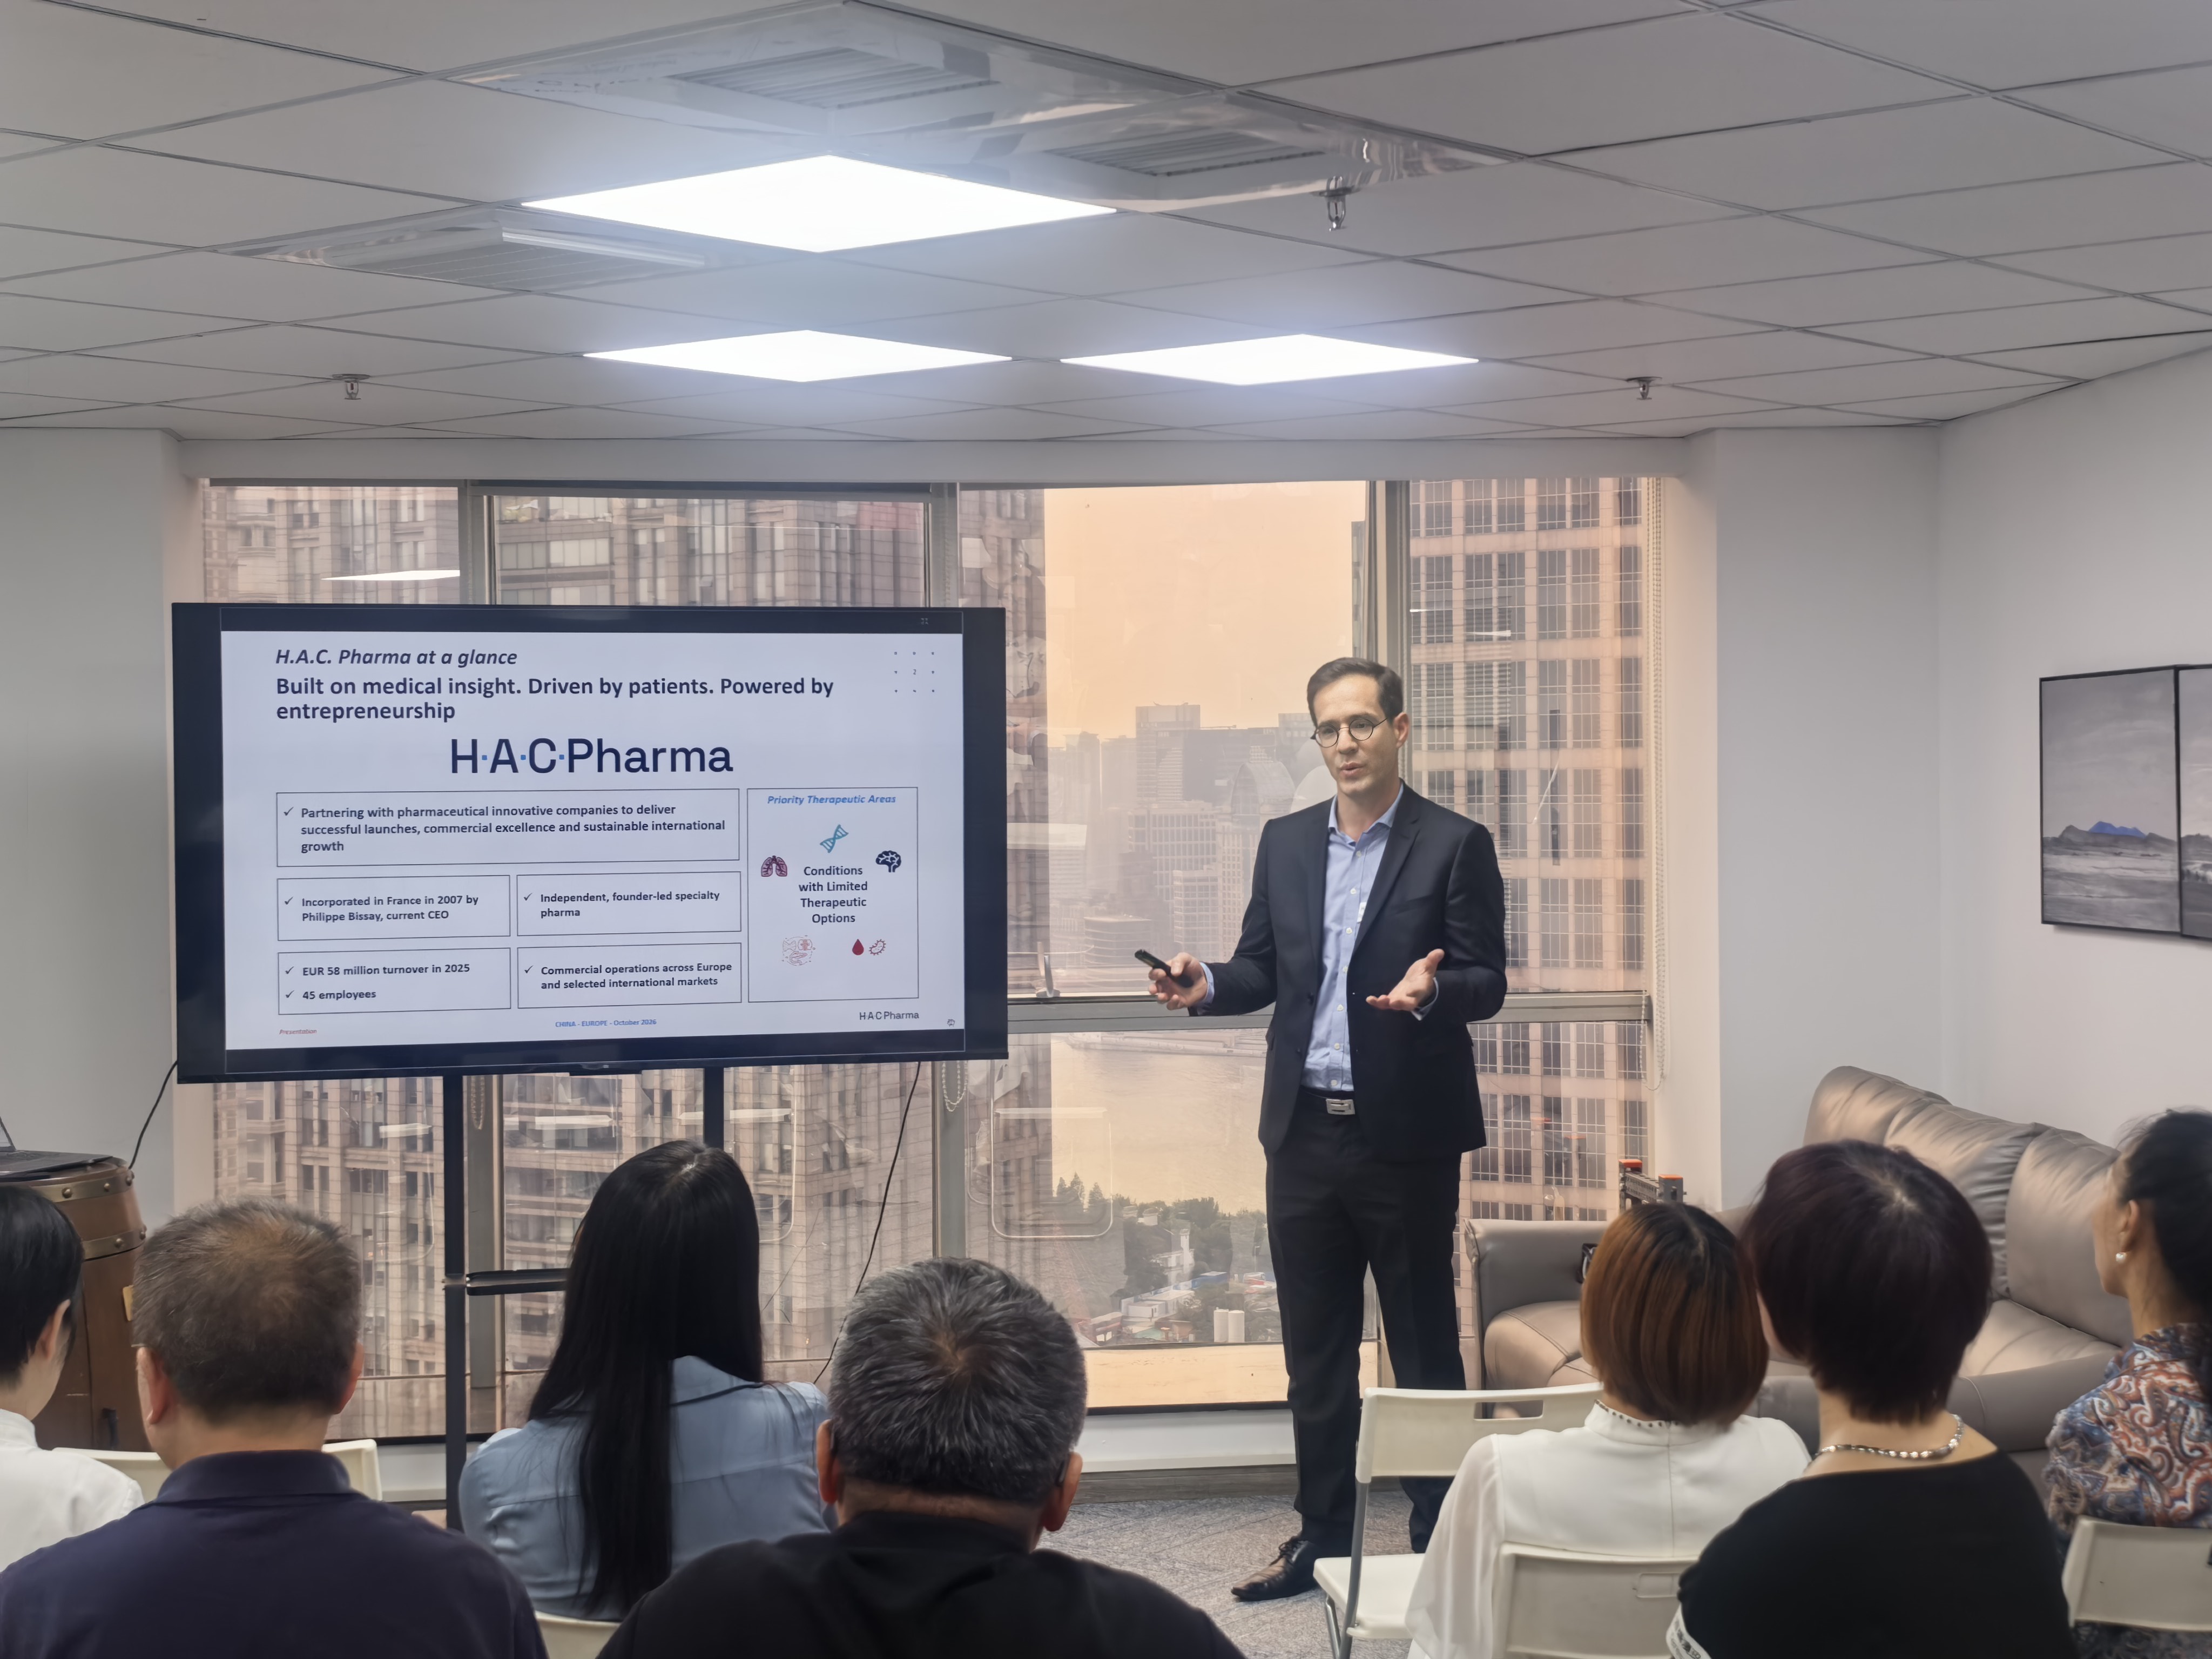
H.A.C. Pharma战略与业务发展负责人François Huguet分享欧洲市场准入策略
欧洲合作伙伴眼中的中国Biotech:H.A.C. Pharma的买家视角
本场沙龙最受关注的分享,来自专程从法国赶来的H.A.C. Pharma战略与业务发展负责人François Huguet。在雅法资本看来,当中国创新药把目光从美国市场延伸向欧洲,最需要回答的问题恰恰是:欧洲合作方到底如何评估一个中国资产?Huguet的分享几乎就是一份”买家操作手册”。
H.A.C. Pharma是一家总部位于法国卡昂的独立欧洲专科制药公司,2007年由现任CEO Philippe Bissay创立,2025年营业额5800万欧元,拥有45名员工,商业运营覆盖欧洲及部分国际市场,聚焦治疗选择有限的疾病领域。Huguet本人拥有16年以上医药行业经验:加入H.A.C. Pharma前,他曾在Sandoz/Novartis担任商业卓越、市场研究与战略规划等高级管理职位,主导市场研究并负责产品商业化,亦有医疗健康并购顾问经验;他拥有Télécom ParisTech工程背景及医疗健康管理MBA学位,目前统管公司整体战略、业务发展、授权引进、并购及欧洲商业化业务。
在Huguet看来,欧洲是中国Biotech的下一站。欧洲拥有超过4.5亿人口、全民医保体系与强大的报销框架,疾病认知和诊断率高,占全球医药销售额的15-20%——在血液学、免疫学和肿瘤学等专科领域,这一占比可达40-50%。更重要的是欧洲对资产的四重价值:商业价值上,主要市场拥有庞大的可及患者人群;战略价值上,成功的欧洲上市可以验证整个科学数据包的成色;生命周期价值上,欧洲注册可作为进入其他国家的参照;投资者价值上,欧洲的商业化进展能直接支撑资产估值与后续交易。
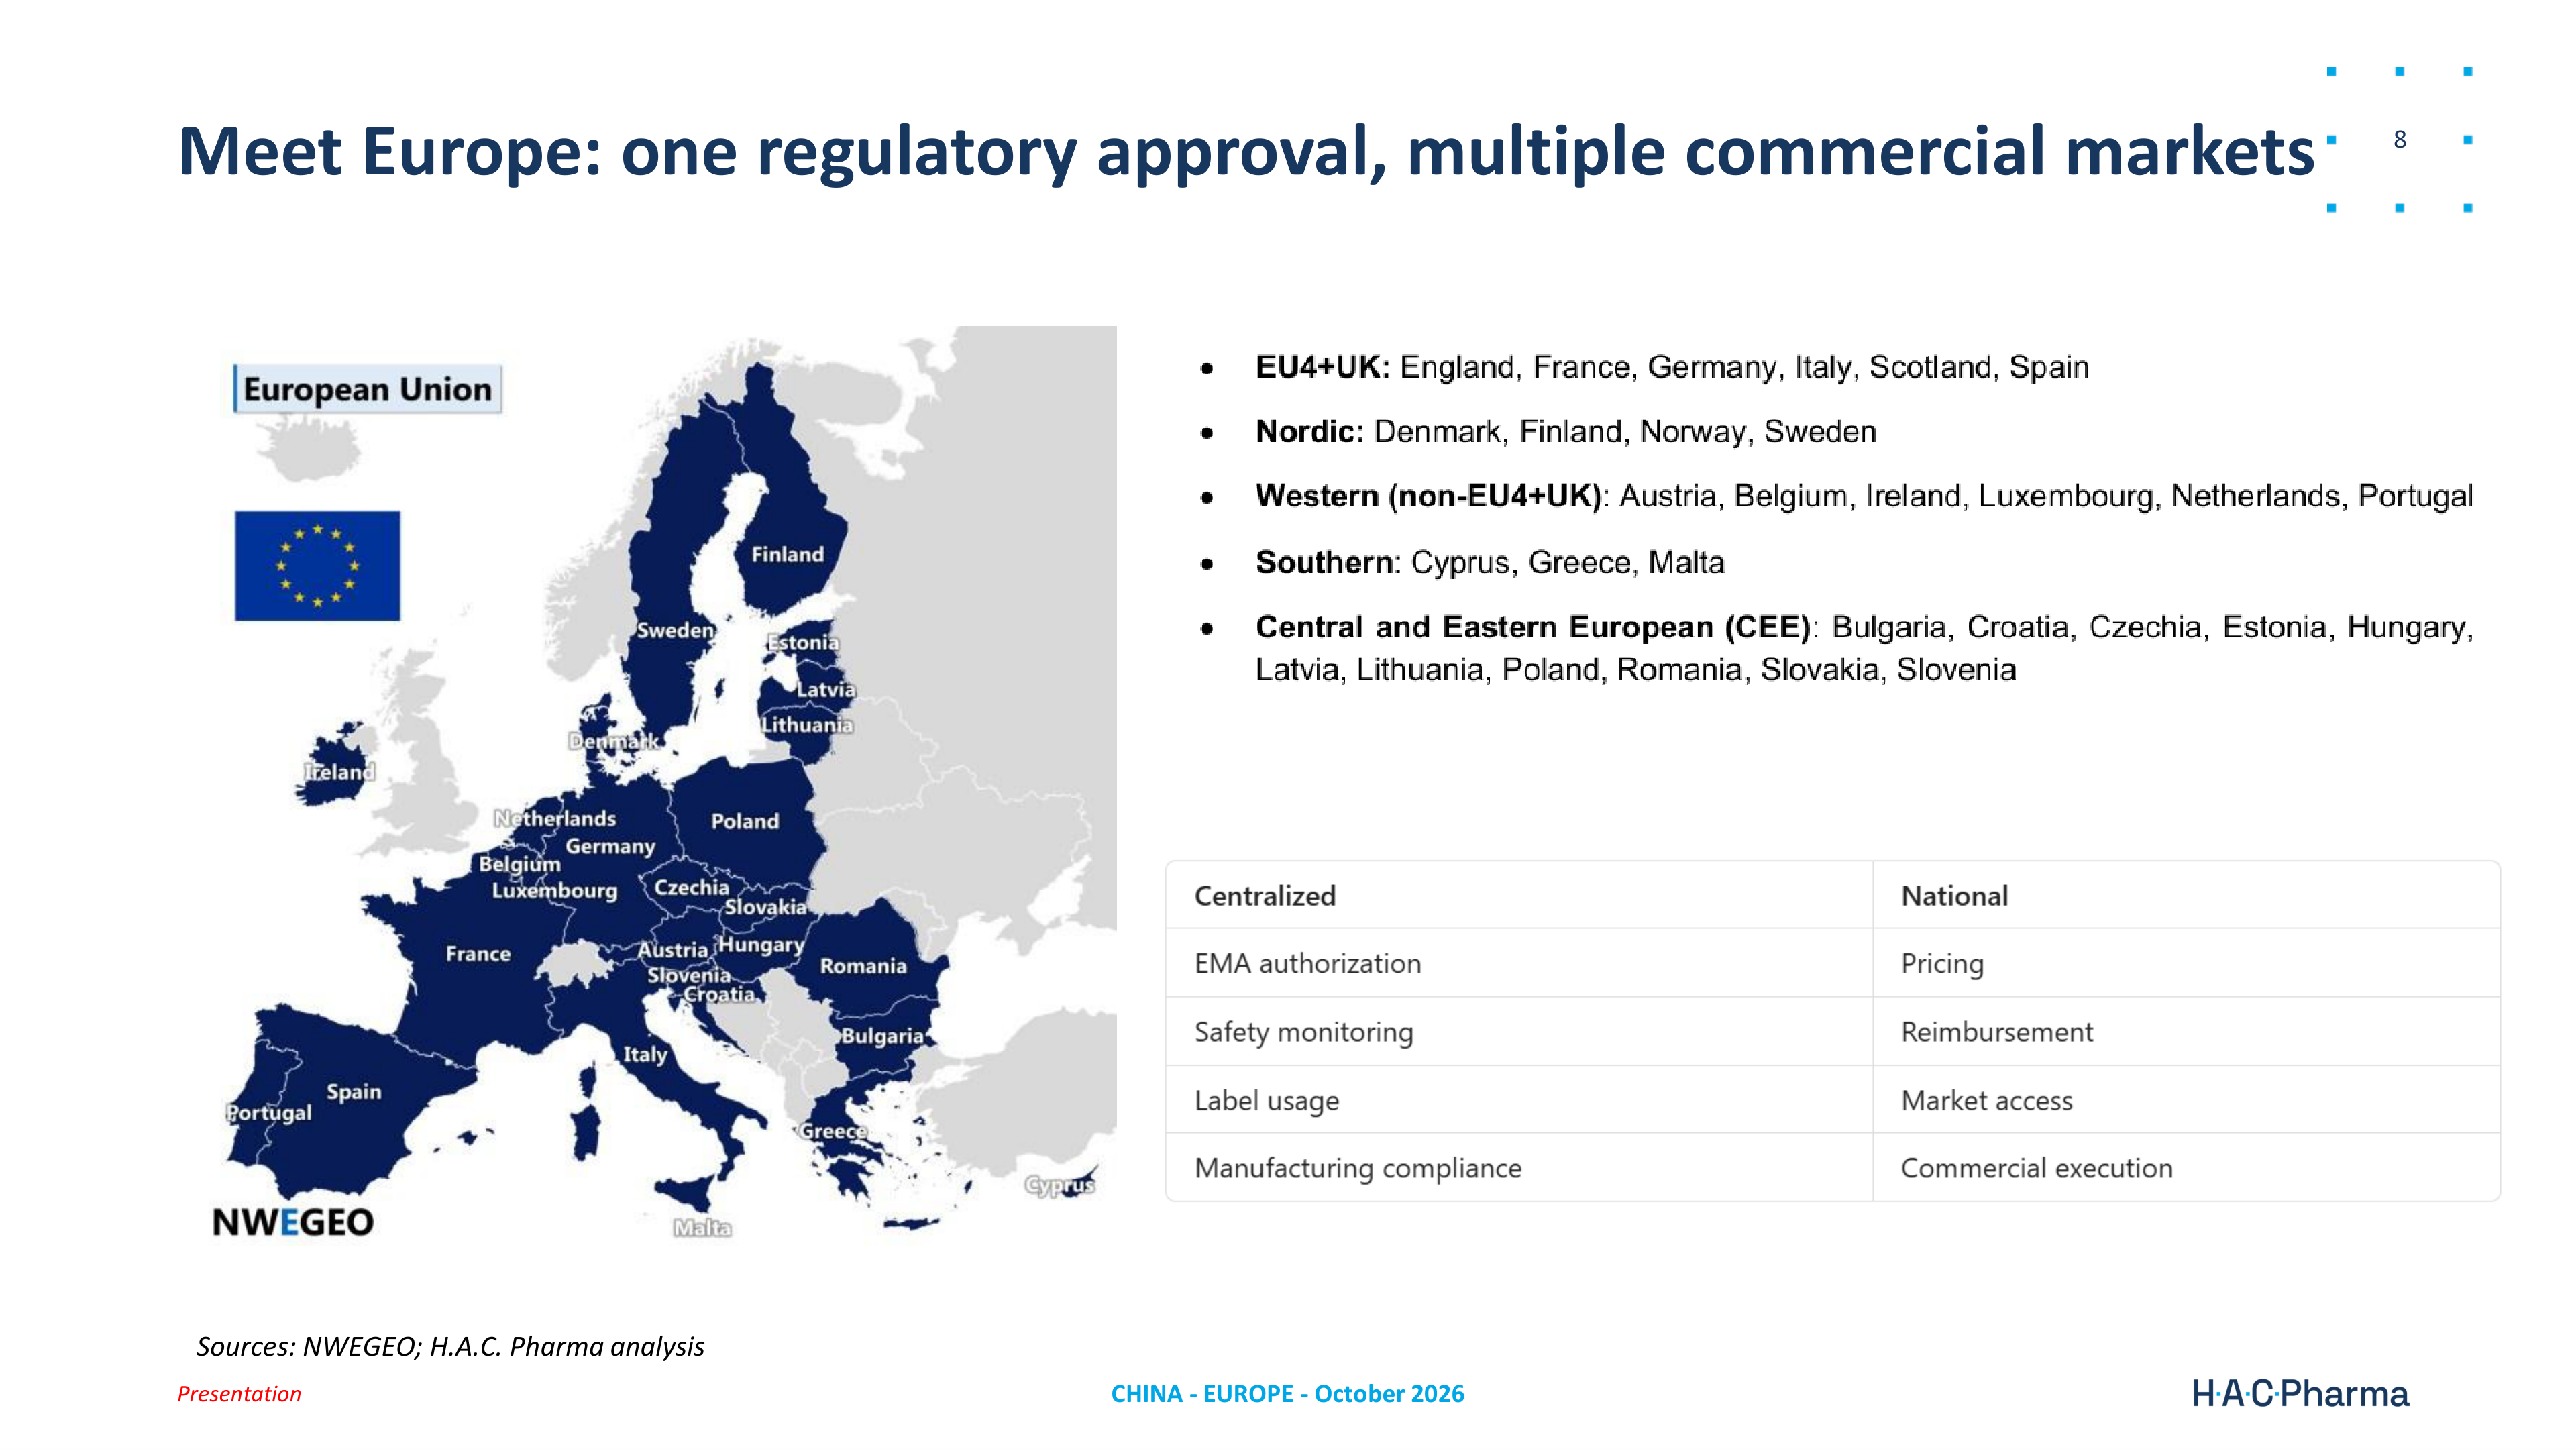
欧洲市场的结构性特征是”一次注册、多个市场”:通过欧盟集中审批程序,一次注册即可进入27个国家,但报销谈判仍需在各国本地进行。市场通常划分为EU4+UK(英法德意)、北欧、其他西欧国家与中东欧四大板块——大市场贡献主要价值但竞争激烈、高度证据导向,小市场贡献可观增量收入却难以逐个覆盖。Huguet强调,泛欧洲专科药企的独特价值,正在于以本地专长平衡区域执行效率,加速患者可及。
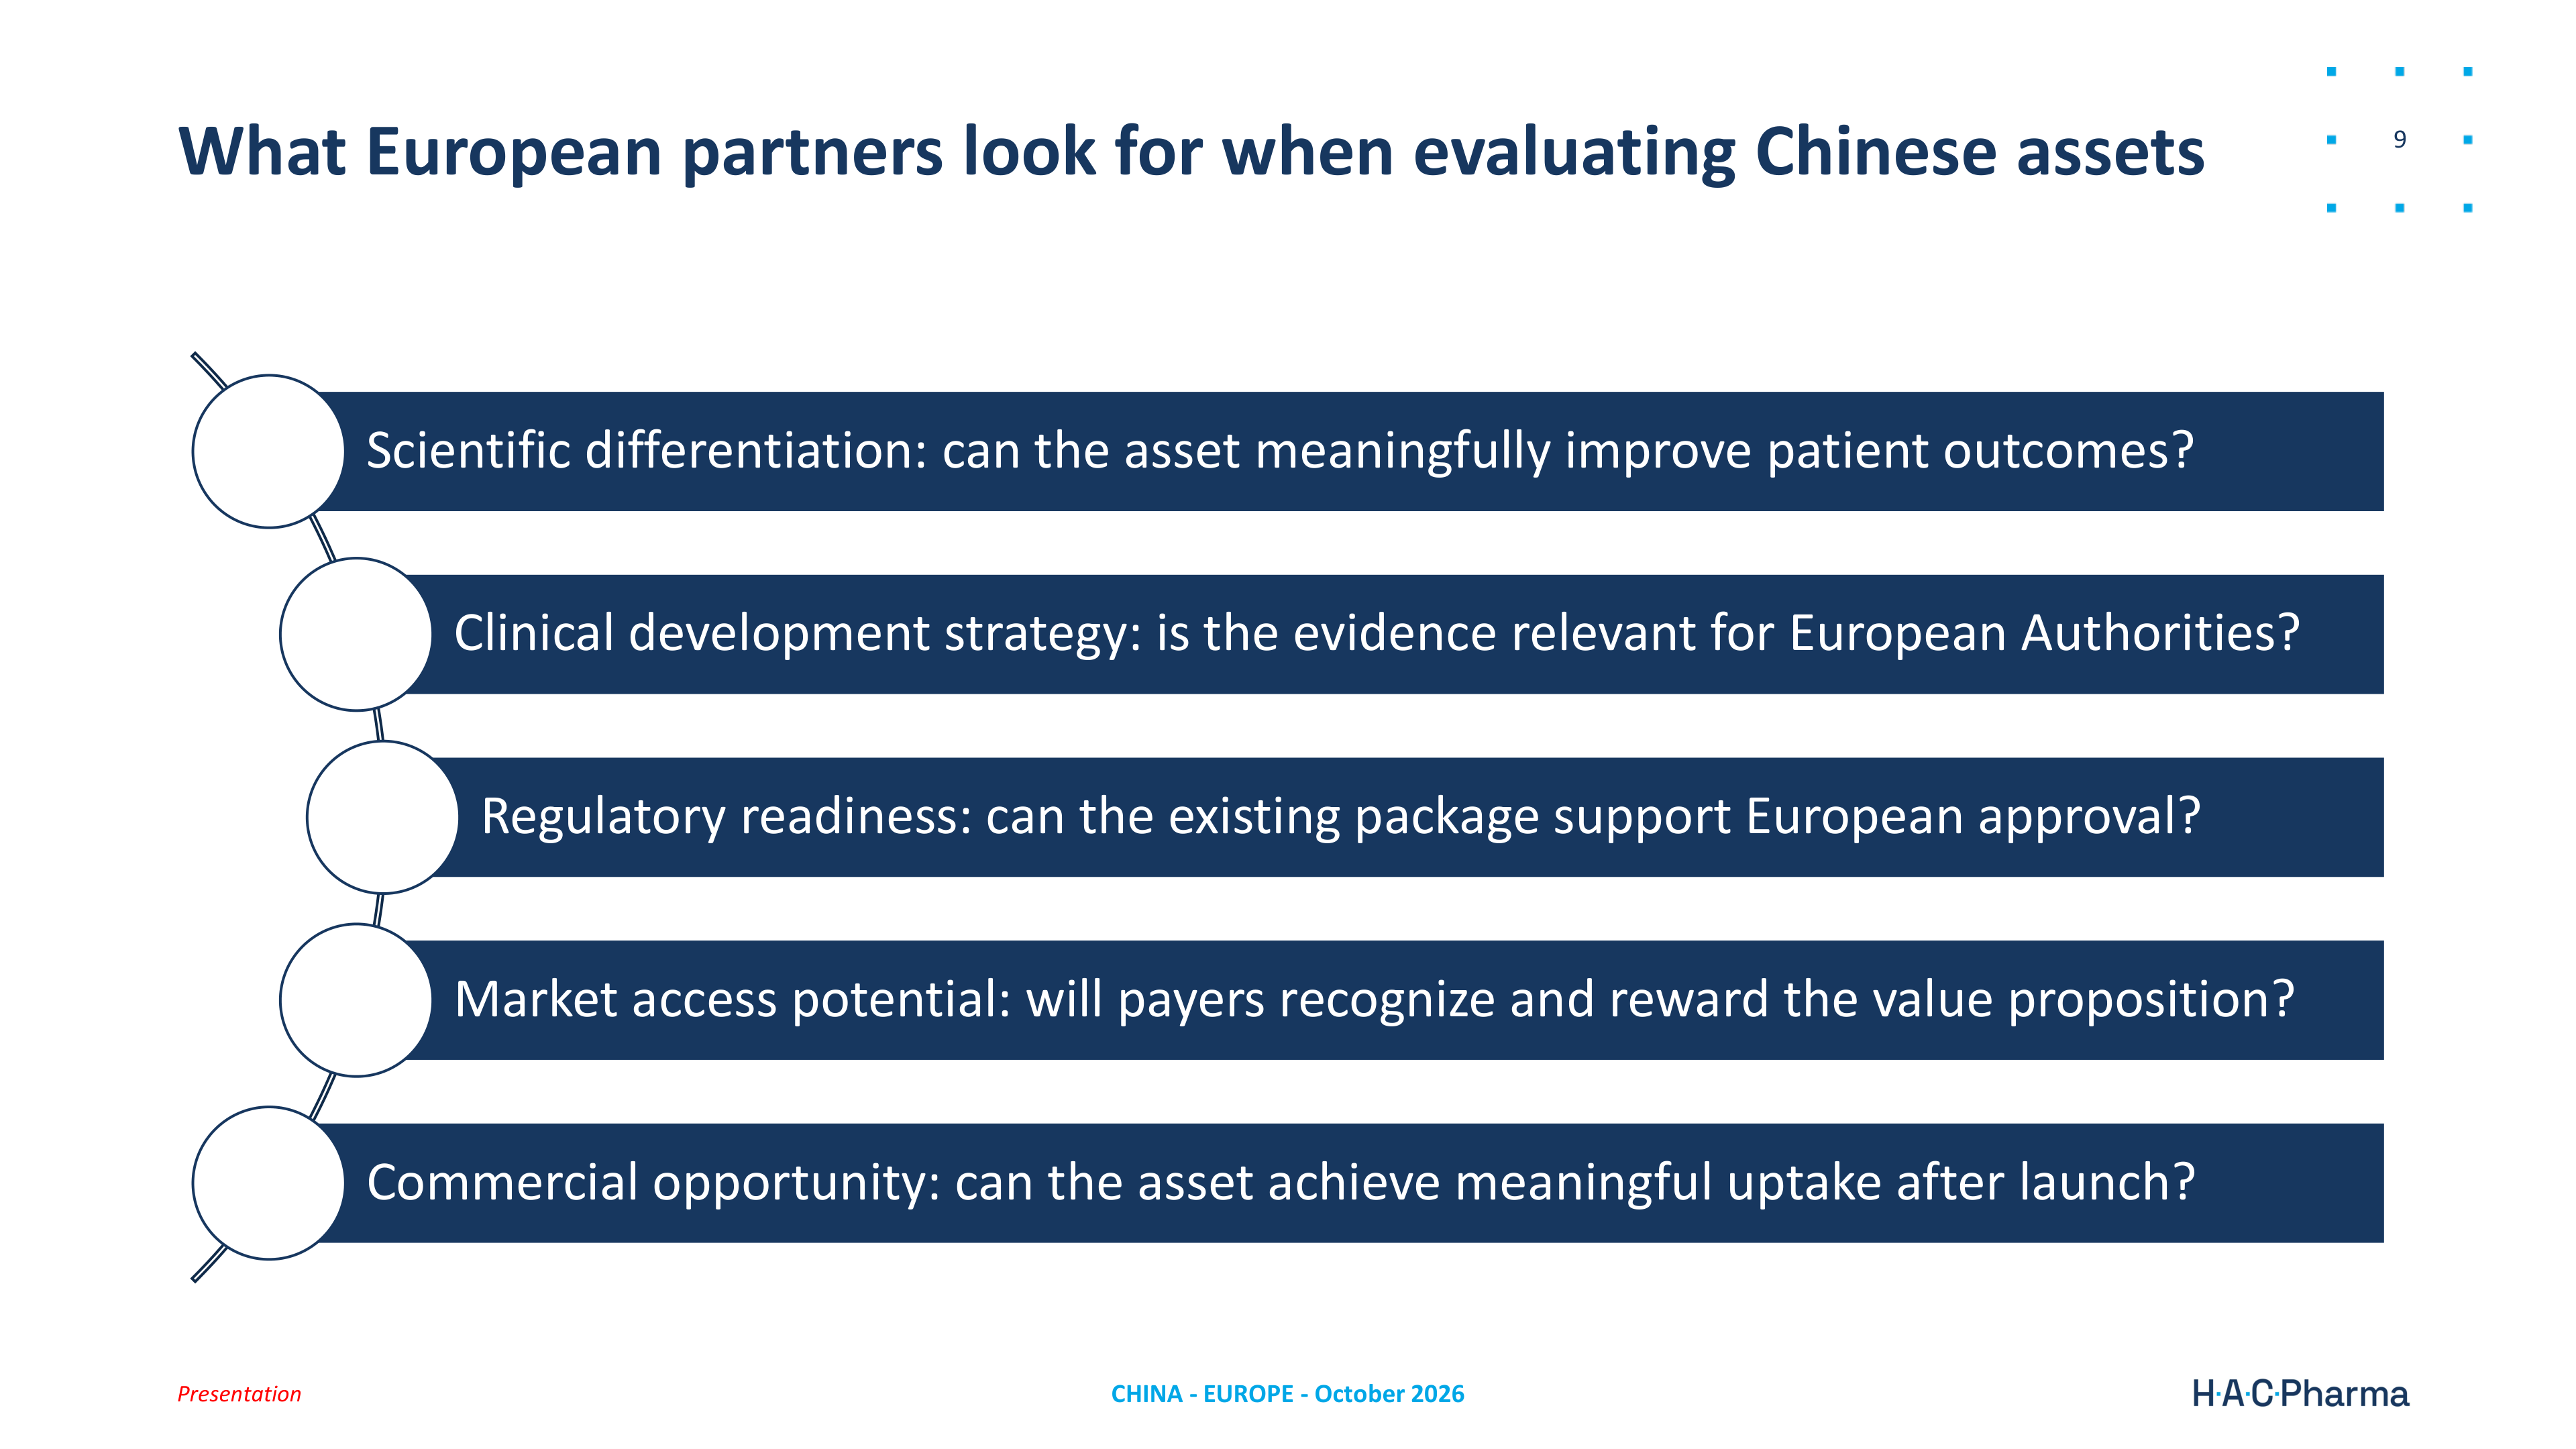
那么,欧洲合作方究竟用什么标准评估中国资产?Huguet给出了五维框架:科学差异化——资产能否切实改善患者结局;临床开发策略——证据是否对欧洲监管机构有说服力;注册就绪度——现有数据包能否支撑欧洲获批;市场准入潜力——支付方是否认可并回报其价值主张;商业化机会——上市后能否实现有意义的放量。落到实操层面,他提示了几个中国团队容易误判的细节:若临床试验缺乏高加索人种数据,可申请有条件上市许可进入市场,但需承诺上市后补充临床研究;EMA与FDA的决策哲学不同——FDA通常给出明确的”是”或”否”,EMA更倾向于提供意见而非最终决定,反馈的解读需要依赖有经验的本地伙伴;定价上欧洲标价可能低于美国,但实际净价差距并不大,且德意西法等国越来越多采用保密折扣协议;首发国家推荐德国——上市时间较短且能较快获得较好价格,随后依次进入英国、西班牙、意大利等第二梯队,再拓展至北欧和中东欧。他还给出了一条标准治疗调研路径:查阅欧洲临床指南了解治疗格局,参加年度欧洲学术会议与KOL直接交流——每个领域仅5-10位核心KOL掌握从临床前到商业化的全面创新信息,他们是获取洞察的关键渠道。他提醒,欧洲约80%的潜在价值取决于所生成数据的质量。
Huguet总结的四点关键判断,为整场分享收束:第一,欧洲是中国Biotech下一个值得期待的目的地;第二,成功的合作关系建立在诚实的评估、现实的预期与一致的激励之上;第三,集中化的监管框架简化了市场注册;第四,报销今天仍是各国本地事务,但整个欧洲的协调程度正在提高。”下一个成功故事,始于一次对话。”
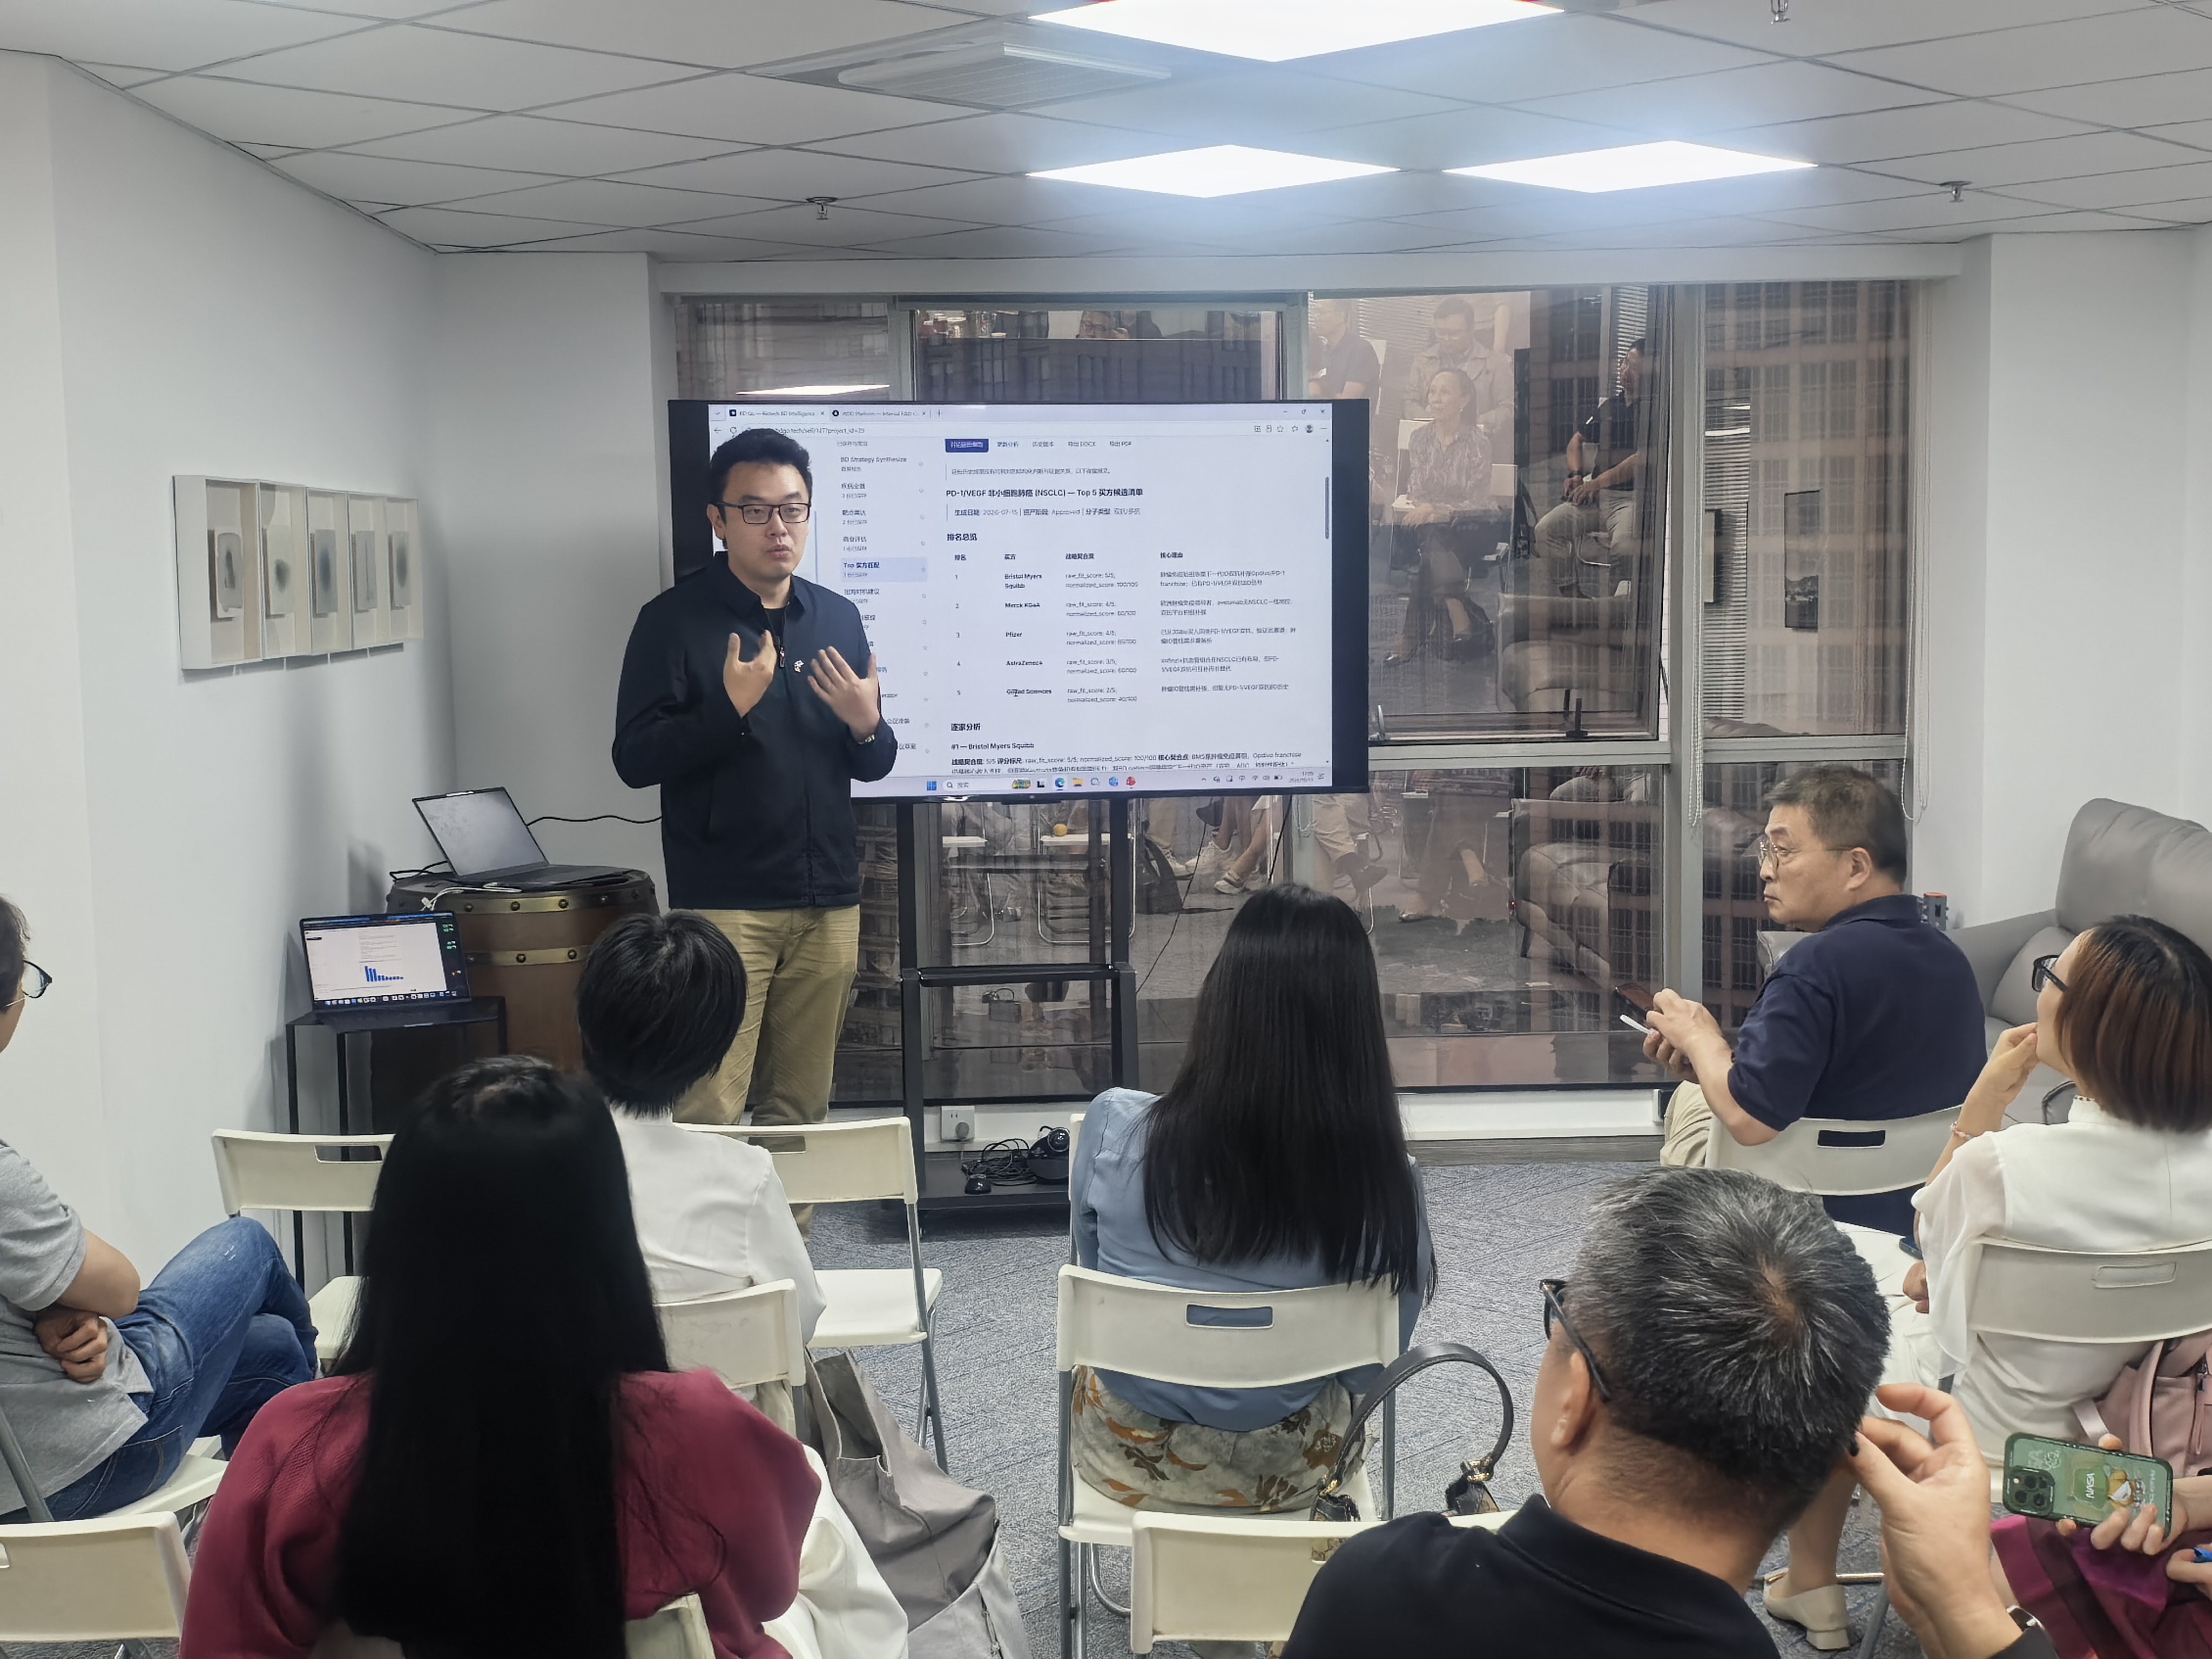
雅法资本张艺林现场演示AI决策工具BD Go
BD Go:给BD装上决策Co-pilot
沙龙下半场,雅法资本张艺林演示了自研AI工具BD Go。当前AI大幅降低了分子设计成本——截至2026年10月,全球已有117个AI发现的资产进入人体试验,但尚无一款获批上市;英矽智能以约18个月、约260万美元完成靶点到候选化合物,远快于传统路径。真正的瓶颈不在分子生成,而在决策缺口:BD面对海量选项却缺乏有效的筛选依据,如同不懂法文点菜只能靠猜。
BD Go的解法是多智能体网络加结构化数据底座:16类Agent覆盖37种任务工具,数据底座汇聚约3.9万家企业、4.3万个资产、17.0万条临床登记、1.4万笔交易、3.4万件专利。平台支持私有化部署,数据留在企业内网以解决药企的数据合规与保密顾虑。据现场演示,传统尽调需数周的工作,BD Go可在约3分钟内完成体系构建;底层默认调用高性价比的DeepSeek模型,关键场景可切换Kimi、GPT-4o等。张艺林强调,AI的定位是Copilot而非替代——系统给出的是条件概率而非绝对概率,涉及政治因素或非公开信息的最终决策仍需人来判断。
自由交流时间:小分子、小核酸与TCE同台
重磅嘉宾介绍环节,多家biotech带来管线分享:惠斯博生物重点介绍其靶向PD-L1的小分子抑制剂——被称为”小分子K药”,目前二期临床即将结束、已覆盖200多名患者,创始人黑永江博士曾任石药集团执行总裁兼全球首席医学官;爱马仕物介绍了针对罕见病的首发管线F611及中国原创的体内自组装外泌体递送小分子平台;吉盛澳玛分享了基于先天免疫的小核酸平台,进展最快的过敏性鼻炎鼻喷剂已完成二期临床,明年进入三期。
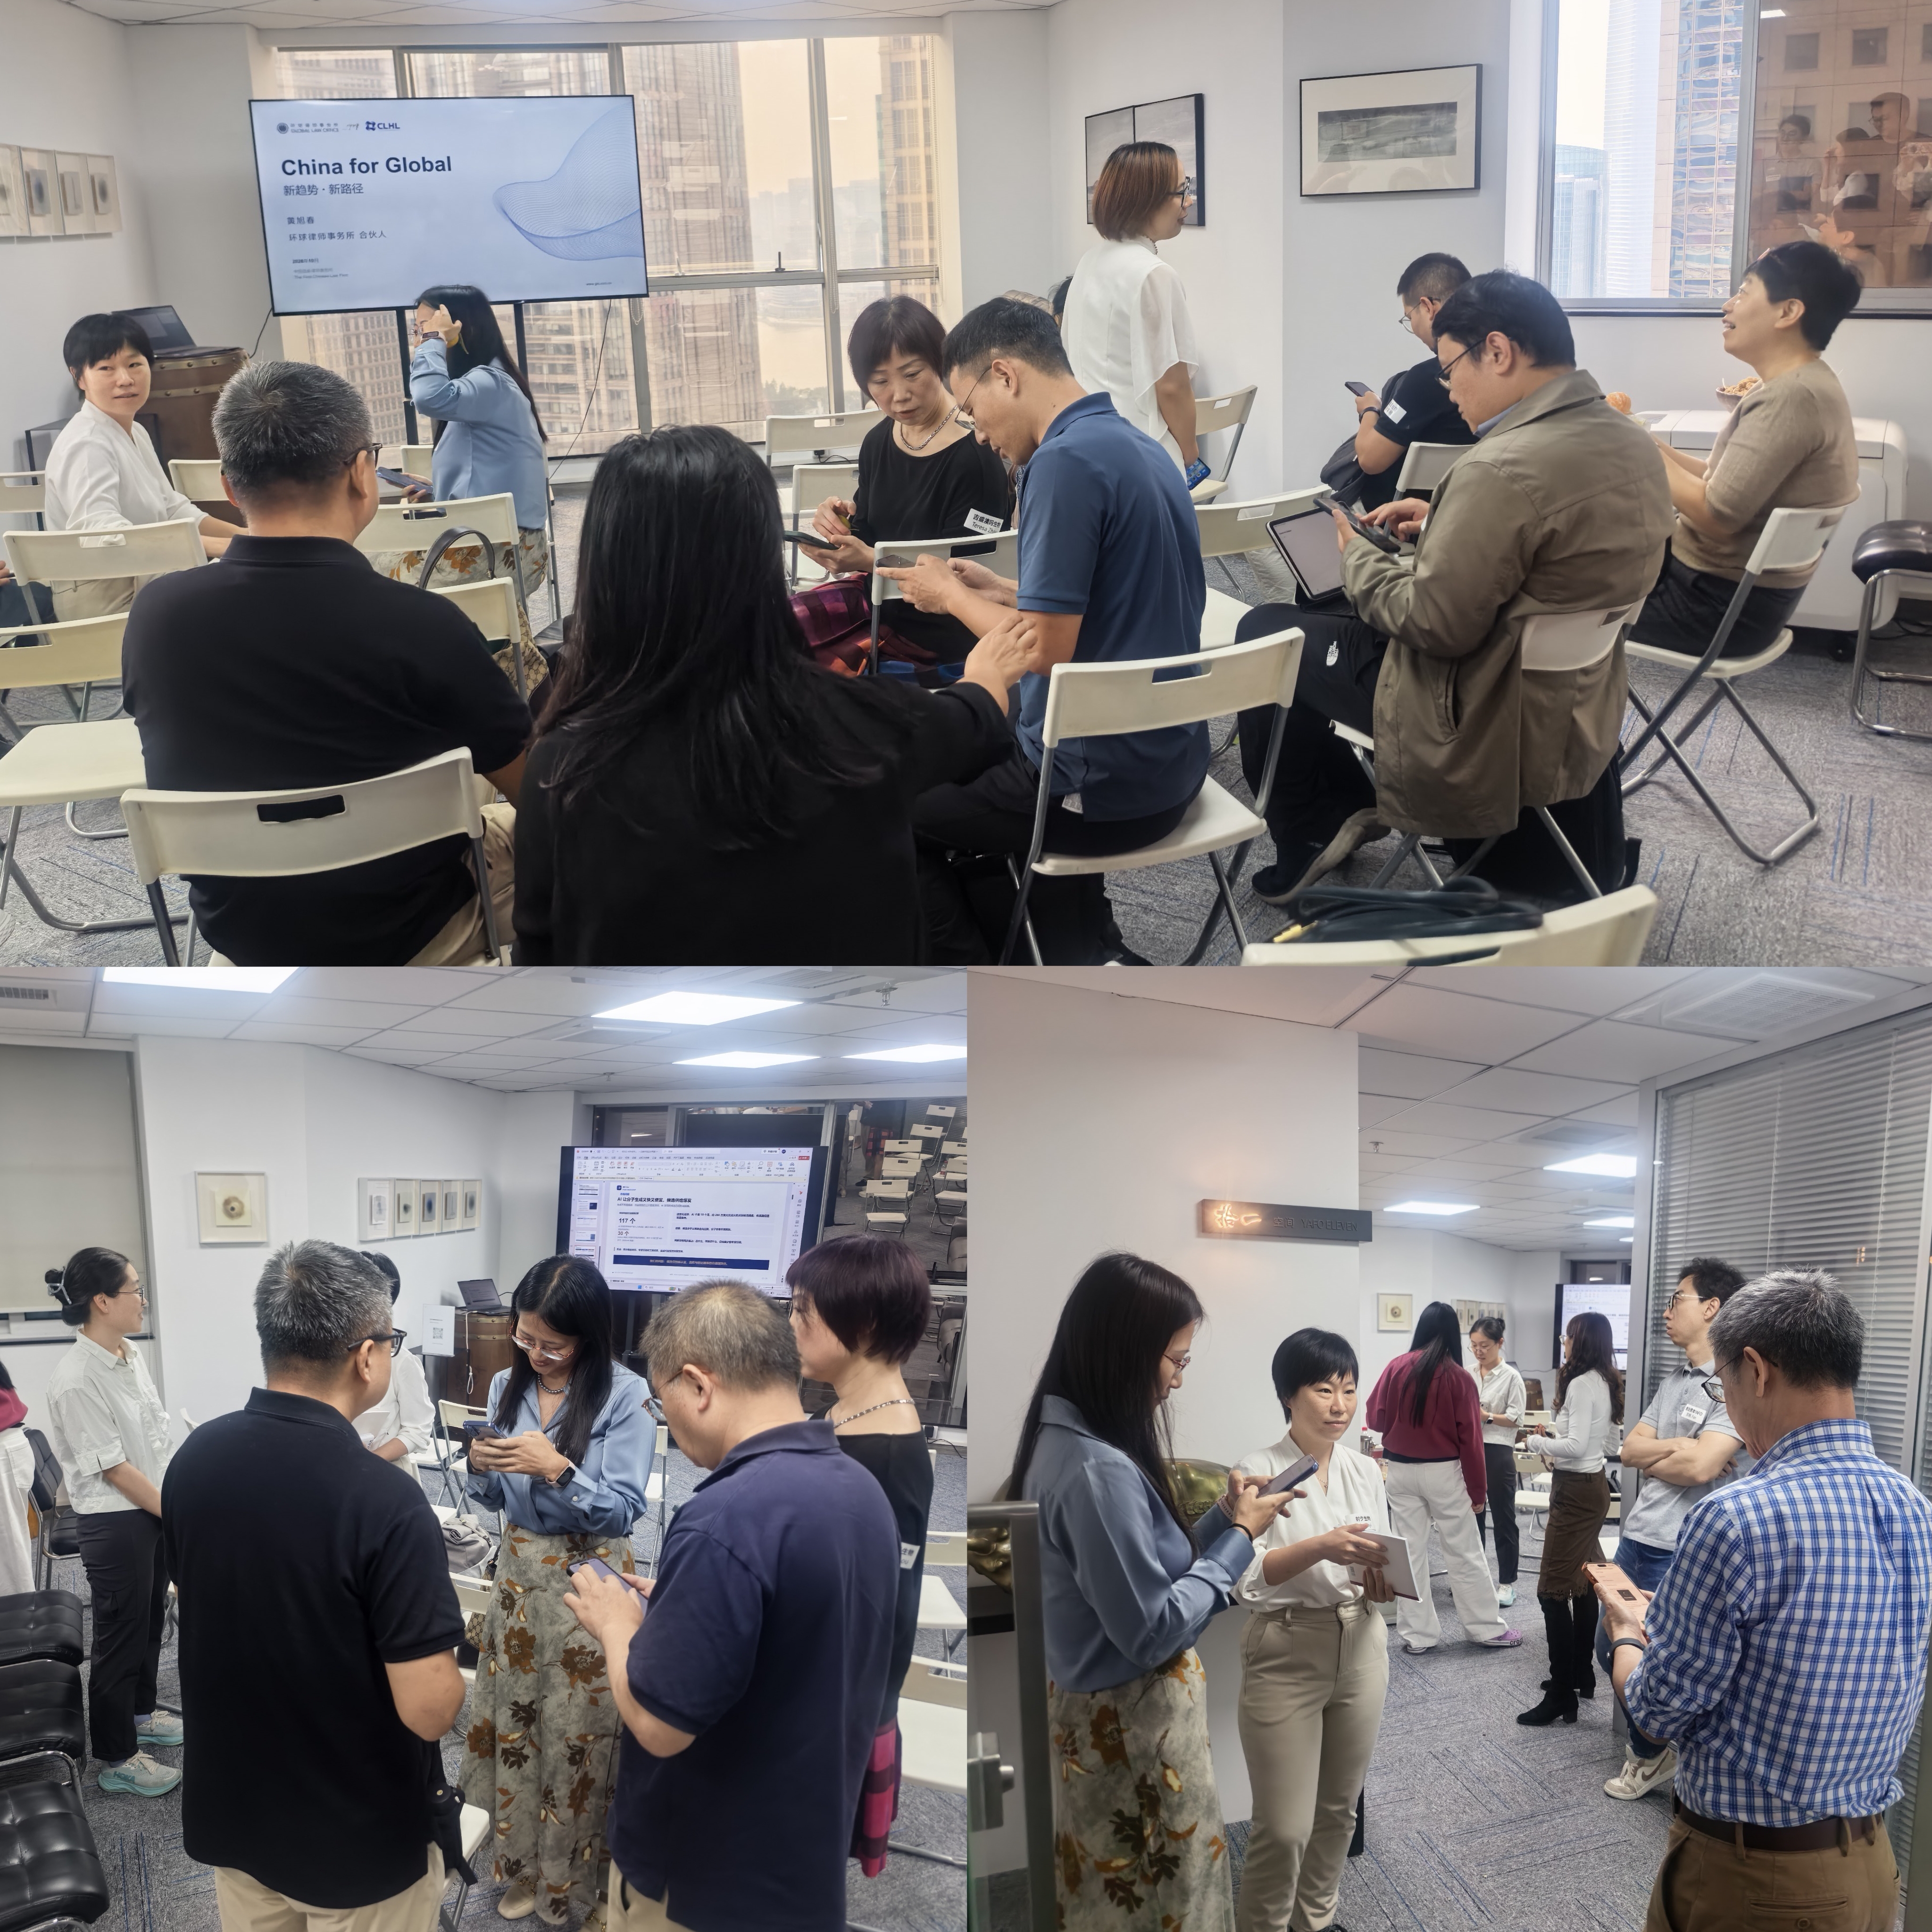
自由交流环节气氛热烈,与会嘉宾围绕特异性激活TCE的技术优势、AI模型在医药研发中的应用风险及供应链合作展开深度探讨。本场沙龙到场的重磅嘉宾包括中国生物制药BD Director Han Zhou、复星医药战略及业务拓展高级总监Emily Yan、青峰医药BD Senior Manager Jiao Yuhong——三家分别是”引进来”与”走出去”两条路径上最具代表性的实践者。
当出海从”卖中国权益”走向”卖全球价值”,从盯紧单一市场到系统布局欧洲,中国生物医药交易的下一程,比拼的不只是谁出手更快,还有谁能读懂不同监管体系与支付体系的”潜台词”。
感谢与期待
感谢每一位嘉宾的参与、分享与支持。雅法资本将持续围绕创新药BD、跨境许可合作、投融资及全球资源对接,打造更加开放、高效且具有实际合作价值的行业交流平台。期待在十月陆家嘴BD沙龙中与各位再次相见。
活动预告
2026年11月 陆家嘴BD沙龙/酒会
雅法陆家嘴BD沙龙于每月月中举办,以小规模、高质量、强互动的形式,为生物医药行业从业者提供持续交流与合作对接的平台。
沙龙围绕创新药研发、项目引进与对外授权、跨境合作、产业投融资、及行业新技术等主题展开,并根据每期参会嘉宾的背景与需求设置不同讨论方向。活动还将定期邀请医药行业资深BD负责人、企业创始人、投资机构代表及产业专家进行主题分享,探讨真实项目经验。
无论是正在寻找合作项目的药企与投资机构,希望推动管线授权或融资的Biotech企业,还是希望拓展产业资源、了解行业最新趋势的BD从业者,都欢迎报名参与。
立即申请参会:https://jsj.top/f/VLPgGQ

